Как сравнить квартиру, коммерческое помещение и вклад по реальной доходности
Когда недвижимость дорожает, собственник видит рост капитала в рублях. Но если за это же время растут цены на товары и услуги, часть прибавки лишь компенсирует снижение покупательной способности денег. Поэтому инвестиции в недвижимость стоит оценивать по двум составляющим: доходу от аренды и изменению стоимости объекта. Затем сопоставлять общий результат с инфляцией.
Я работаю в девелоперской компании и занимаюсь коммерческой недвижимостью. Для меня вопрос «квартира или коммерческое помещение» начинается с экономики конкретного объекта: кто будет его арендовать, сколько денег останется собственнику и по какой цене можно будет выйти из инвестиции.
Идею материала я взял из телеграм-канала Ильшата Хамитова, на который подписан. Ильшат – руководитель агентства коммерческой недвижимости АРР и один лучших практикующих экспертов. Рекомендую его читателям, интересующимся коммерческой недвижимостью. В посте о жилье, посте о коммерческой недвижимости и сравнении активов он предлагает смотреть на рост цен через инфляцию. Ниже – мой разбор этой идеи с уточнениями и практическими расчётами.
Почему рост цены ещё не означает рост капитала
Предположим, помещение стоило 10 млн рублей, а через год его рыночная стоимость составила 10,7 млн. Номинальный рост – 7%. При инфляции 8% покупательная способность вложенного капитала немного снизилась: 1,07 / 1,08 − 1 ≈ −0,9%. Если помещение приносило аренду, её нужно добавить к результату, предварительно вычтя расходы.
Отсюда два разных вопроса: сохранилась ли реальная стоимость объекта и заработал ли инвестор на владении им. Ответы могут различаться. Актив способен дешеветь относительно потребительских цен и при этом давать положительный общий результат благодаря аренде.
Индекс 200 при базе 100 означает удвоение цены, то есть рост на 100%. Индекс 344 означает рост на 244%, а не на 344%. Эта разница важна при чтении графиков и рекламных презентаций.
Что показывают графики недвижимости и инфляции
В исходном материале сопоставлены траектории цен в России, США, Еврозоне и Китае. Такая иллюстрация помогает увидеть главную мысль: недвижимость в разных странах и сегментах может двигаться по-разному, а рост цены в национальной валюте не всегда означает рост реальной стоимости.
Рисунок 1. Международное сопоставление из исходного материала. Для удобства чтения страны показаны отдельными панелями с одинаковой шкалой.
Как читать иллюстрации. Четыре графика в этой статье перерисованы по изображениям из публикаций Ильшата Хамитова. Значения приблизительно восстановлены по видимым точкам. Первичные источники и методика расчёта индексов в предоставленных материалах не указаны; отдельные ряды расходятся между собой. Поэтому графики показывают авторскую логику, а не подтверждённую статистику рынка. Точки за 2026 год нельзя считать итогом завершённого года, а последующие значения – установленным прогнозом.
Для строгого международного сравнения нужны сопоставимые индексы: одинаковые типы недвижимости, периоды, охват и правила расчёта. Сам по себе разрыв между двумя линиями не доказывает, что на рынке сформировался «пузырь», и не позволяет назвать мировой рекорд.
Почему новостройки нужно оценивать по условиям конкретной покупки
В первом посте автор связывает опережающий рост цен на жильё с поддержкой ипотечного спроса и рассматривает сценарий дальнейшей стагнации. Это полезная гипотеза для проверки инвестиционной модели. Но из неё не следует, что любая квартира в новостройке стала невыгодной.
Цена зависит от локации, стадии строительства, качества проекта, себестоимости, финансирования и условий оплаты. У готовой квартиры и строящегося объекта различаются сроки начала аренды. Рассрочка меняет даты вложений, а ипотека – расходы на обслуживание долга. Два предложения с одинаковой ценой квадратного метра могут давать разный инвестиционный результат.
Есть и проверяемое уточнение к тезису об остановке роста. В обзоре финансовой стабильности за IV квартал 2025 года — I квартал 2026 года Банк России характеризует ситуацию на рынке жилья как устойчивую и приводит данные Росстата: цены на первичном рынке за I квартал 2026 года выросли на 3,9%. Это не прогноз будущего роста, но оснований считать нулевую динамику уже установленным фактом для всего рынка нет.
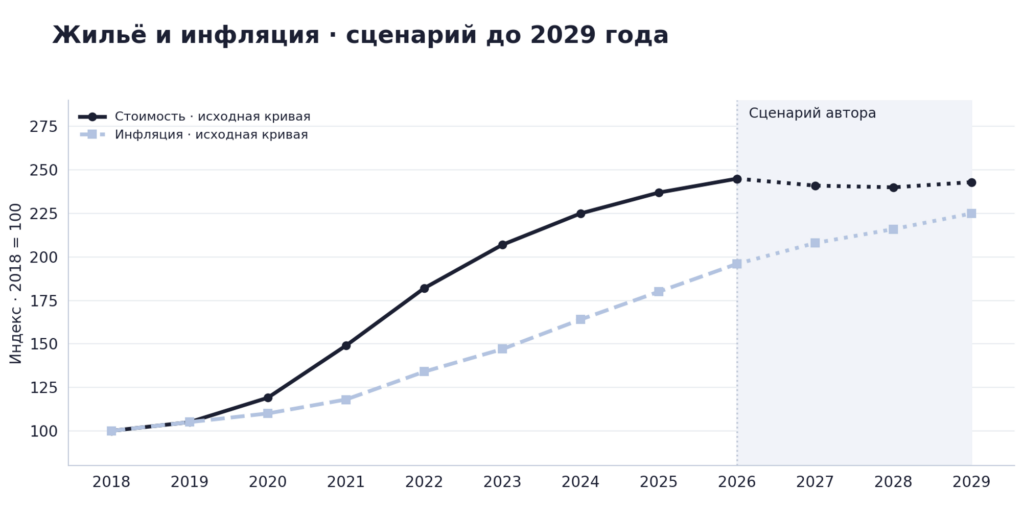
Рисунок 2. Сценарий из исходной публикации: при почти неизменной цене жилья рост потребительских цен снижает его реальную стоимость. Числовой ряд отличается от российского ряда на рисунке 1, поэтому объединять их нельзя.
Представим, что квартира три года стоит те же 10 млн рублей, а инфляция каждый год составляет 6%. В ценах начала периода её стоимость снизится примерно до 8,4 млн: 10 / 1,06³. Это условный пример, без аренды и расходов. Он показывает, как недвижимость может дешеветь в реальном выражении при стабильной цене в рублях.
Чем коммерческая недвижимость отличается для инвестора
В коммерческом помещении особенно важна экономика арендатора. Бизнес сможет долго платить за помещение, если локация, площадь, технические характеристики и ставка аренды подходят его формату. Поэтому оценку инвестиции удобно начинать с устойчивого арендного потока.
Во втором посте Ильшат рассматривает коммерческую недвижимость как сегмент с иной динамикой, чем жильё, и выделяет складские объекты. Для применения этой идеи нужно разделять офисы, склады, торговые помещения и помещения свободного назначения. Рост в одном сегменте не подтверждает аналогичный потенциал в другом.
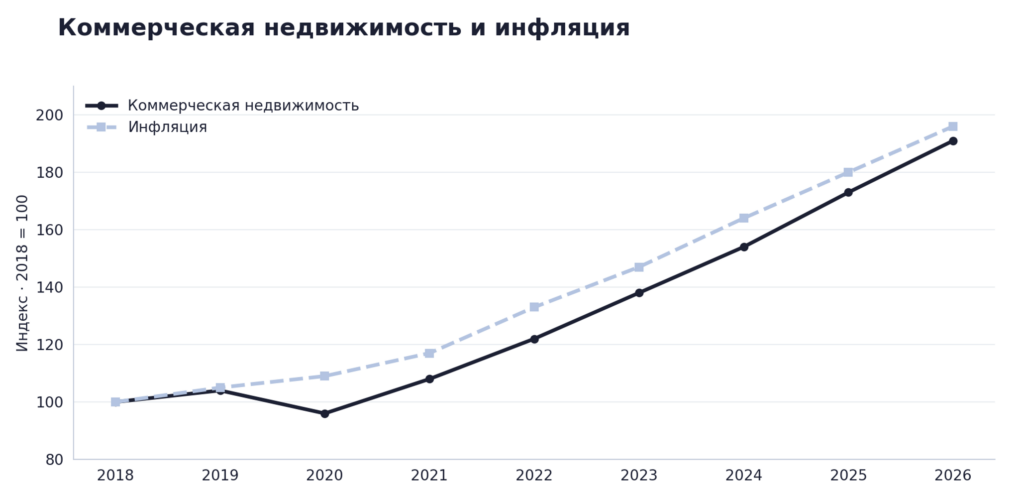
Рисунок 3. В исходной иллюстрации линии стоимости коммерческой недвижимости и инфляции сближаются. График не включает аренду и поэтому не показывает полную доходность инвестиций.
Для коммерческого помещения в Ижевске я бы проверял ближайшие альтернативы для арендатора, фактический спрос, заселённость окружения, доступность входа, мощность и возможность адаптации площади. Общая линия российского рынка не заменяет эту работу. Ориентиры по локальному предложению можно посмотреть в моём обзоре рынка коммерческой недвижимости Ижевска.
Защищает ли коммерческое помещение от инфляции
У востребованного объекта есть механизмы, которые могут помогать сохранять капитал: пересмотр арендной ставки, индексация по договору, развитие локации и увеличение дохода. Но каждый механизм требует проверки. Предусмотренную индексацию ещё нужно получить от арендатора, а повышение ставки может привести к его уходу.
Инфляция одновременно увеличивает часть расходов собственника. Ремонт, содержание и замена оборудования могут дорожать быстрее аренды. Поэтому фиксированная индексация на 5% при росте затрат на 8% сама по себе не гарантирует защиту дохода.
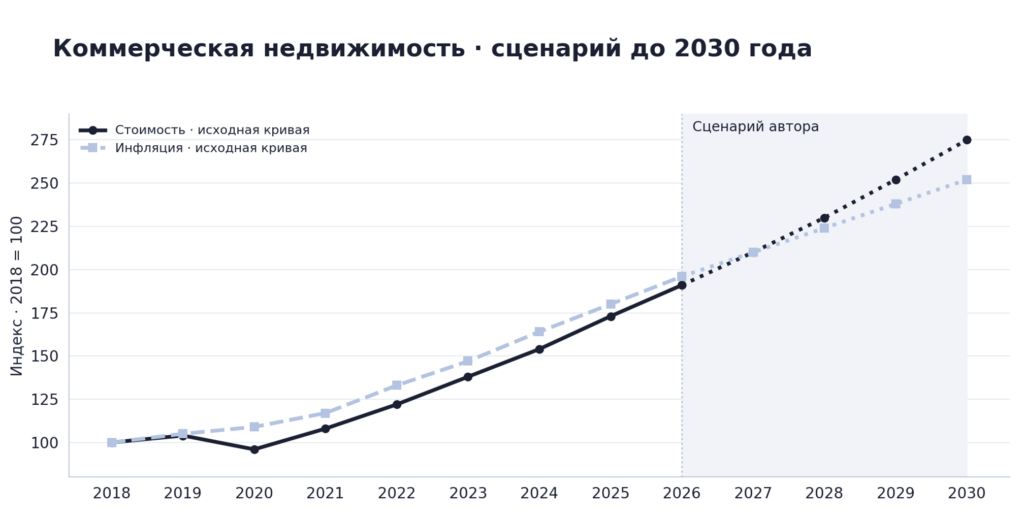
Рисунок 4. Авторский сценарий роста стоимости коммерческой недвижимости. Пунктирные линии после 2026 года отражают допущения, которые необходимо проверять для конкретного объекта.
Стоимость доходного объекта можно оценивать через нормализованный чистый операционный доход, или NOI, и ставку капитализации: стоимость ≈ NOI / ставка капитализации. NOI – арендные поступления после операционных расходов собственника, до обслуживания кредита и налога на доход или прибыль; налог на имущество учитывают среди расходов объекта. Ставка капитализации отражает соотношение этого дохода и рыночной стоимости.
Например, при NOI 1,5 млн рублей и ставке капитализации 10% расчётная стоимость равна 15 млн. Если NOI вырос на 7%, до 1,605 млн, но рыночная ставка капитализации увеличилась до 11%, стоимость составит около 14,6 млн. Даже рост аренды не исключает снижение цены продажи. Поэтому капитализацию на уровне инфляции стоит рассматривать как возможный сценарий.
Как считать общую и реальную доходность недвижимости
Для простой сделки без кредита, при покупке в начале года и получении дохода в конце года, можно использовать формулу:
Номинальная доходность = (чистый денежный доход за год + стоимость объекта в конце года − все первоначальные вложения) / все первоначальные вложения.
Первоначальные вложения включают покупку, подготовку помещения и расходы на сделку. Чистый денежный доход учитывает простой, каникулы, расходы собственника и применимые налоги. Если рост стоимости пока только оценочный, результат содержит нереализованную прибавку. При фактической продаже нужно учитывать её расходы и налоги.
Реальная доходность рассчитывается точнее, чем простым вычитанием инфляции:
Реальная доходность = (1 + номинальная доходность) / (1 + инфляция) − 1.
Сравним три условных варианта. По недвижимости взяты чистые арендные поступления после ежегодных расходов и налогов. Кредит, расходы на продажу и налог с неё не учитываются. Для вклада показана условная доходность после применимого налога. Все варианты рассчитаны на один год, инфляция принята равной 6%. Эти числа иллюстрируют методику и не являются рыночными ставками или прогнозом.
| Вариант | Денежный доход | Изменение стоимости | Номинальный результат | Реальный результат |
| Коммерческое помещение | 7% | +5% | 12% | ≈ 5,7% |
| Квартира | 4% | +2% | 6% | 0% |
| Вклад | 12% | Не применяется | 12% | ≈ 5,7% |
При снижении стоимости помещения на 5% его результат в этом примере составит 2% номинально и примерно −3,8% после инфляции. Именно поэтому фраза «аренда плюс рост цены» должна сопровождаться проверкой неблагоприятного сценария.
Сравнивать активы только по процентам тоже недостаточно. Вклад имеет свой срок и условия досрочного выхода. Продажа недвижимости требует времени, а её цена заранее не известна. Для рассрочки, кредита и владения несколько лет нужна модель денежных потоков с учётом дат платежей. Подробнее я разбираю это в статье о пяти уровнях анализа инвестиций в коммерческую недвижимость.
Какие выводы полезны инвесторам брокерам и застройщикам
Частному инвестору стоит проверить, приемлем ли результат при неизменной цене продажи. Если вся привлекательность сделки держится на обязательном росте стоимости, нужно отдельно оценить риск такого допущения. При кредите необходимо проверить, хватает ли аренды на платежи и какой резерв потребуется при простое. Инфляция не освобождает от текущего обслуживания долга.
Риелтору полезно показывать клиенту полную стоимость входа, реалистичную аренду и несколько вариантов выхода. Утверждение о доходности лучше подтверждать расчётом, в котором видно, что уже известно по объекту, а что пока предполагается. Для оценки аренды можно использовать мой материал о том, как определить ставку коммерческого помещения.
Руководителям и сотрудникам девелоперских компаний этот подход помогает точнее описывать инвестиционный продукт. Для покупателя имеют значение сроки передачи, инженерная готовность, затраты на запуск и возможные арендаторы. На этапе проектирования можно проверять, какие форматы бизнеса подходят площади и хватает ли им входов, витрин, мощности и вентиляции. Работа с этими параметрами делает будущую аренду более обоснованной.
Я бы сравнивал предложения через вопрос: какие предпосылки позволяют этому объекту приносить доход и сохранять стоимость? Для хорошей квартиры и хорошего коммерческого помещения ответы будут разными. Само название сегмента ещё не определяет качество инвестиции.
Что проверить перед покупкой
- Полную сумму вложений и даты платежей, включая подготовку объекта.
- Срок до первой аренды и резерв на ремонт, каникулы и простой.
- Спрос арендаторов, сопоставимые ставки и расходы, которые останутся собственнику.
- Условия индексации и возможность получать её без потери арендатора.
- Налоговую модель, НДС и денежный поток после кредитных платежей.
- Результат при неизменной цене выхода, снижении аренды и более долгой продаже.
Коммерческая недвижимость может сочетать арендный доход и потенциал сохранения капитала. Насколько это получится у конкретного инвестора, зависит от цены входа, качества помещения, арендатора, расходов и условий выхода. Инфляция — один из параметров расчёта, а автоматический рост цены следует заменить проверяемыми допущениями.
В моём телеграм-канале о коммерческой недвижимости я публикую аналитику рынка Ижевска, разборы объектов и практические материалы для инвесторов, брокеров и застройщиков. Подписывайтесь, если хотите сравнивать предложения по экономике сделки и лучше понимать, откуда берётся доходность.


